¡Ya está aquí la actualización del tercer trimestre del 2026!
Hago un seguimiento trimestral, solo del rendimiento de cada cartera, a tres meses, un año y cinco años. Y también del porcentaje de cumplimiento del plan y del porcentaje de cumplimiento con mi objetivo IF.
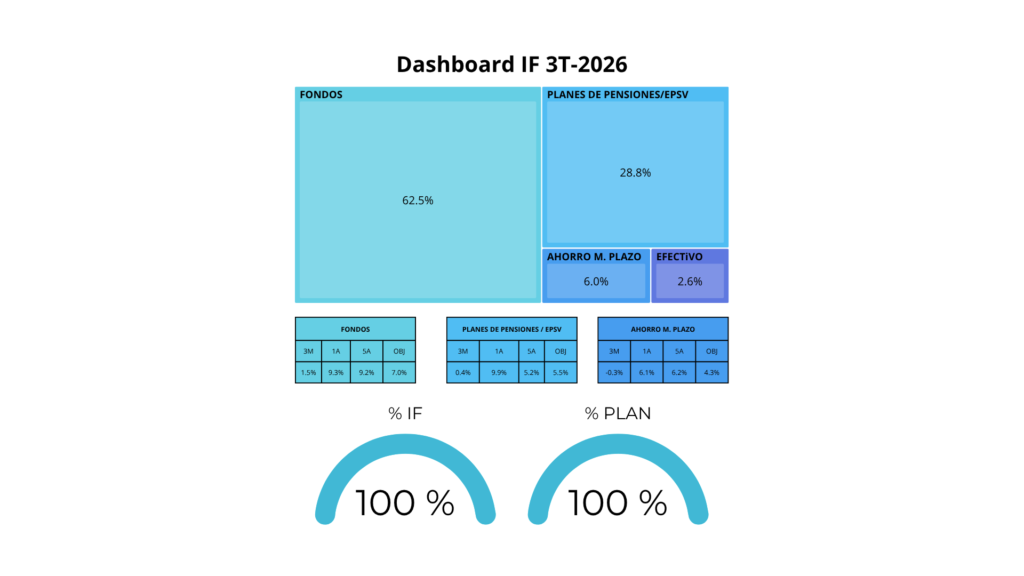
He actualizado en Canva el Dashboard que muestro debajo, que pegaré en la página de Mi Cartera y que actualizaré trimestralmente. Y en este post analizo los resultados.
Comentarios generales
En cuanto a porcentajes, ha subido un poco el porcentaje en fondos. La explicación es que en este trimestre han subido más los fondos que los planes de pensiones. Seguro que tiene bastante que ver la caída de la renta fija, pero lo veré mejor más adelante cuando revise cada cartera.
Este trimestre estoy en un 105% de cumplimiento del plan, igual que en el trimestre anterior. Fondos y planes han subido, la cartera de ahorro a medio plazo ha caído un poco. En cada apartado haré algunos comentarios porque no todos los componentes se han portado igual.
Por segundo trimestre consecutivo he conseguido mi objetivo de independencia financiera . Esperemos que se mantenga a final de año, aunque ahora, con la inflación por encima del 4%, seguramente tendré que actualizar a final de año mi objetivo. En las siguientes secciones detallaré un poco más cada sección de mi cartera de inversión.
Fondos
Durante este trimestre obtuve una rentabilidad de un 1.3%. Teniendo en cuenta que mi objetivo anual es del 6.5%, está un poco por debajo de lo esperado, pero en lo que va de año va según lo esperado.
En un año, la rentabilidad ha alcanzado el 10%, por encima del objetivo del 6,5%. Y a 5 años estoy en el 6.8%, aunque se que este último dato no es el de mi cartera sino la rentabilidad ponderada de los fondos que tengo ahora.
Dentro de esta cartera tengo un objetivo de tener un 10% en un ETF de Oro. Este trimestre la rentabilidad del ETF de Oro físico ha sido de un 3% aproximadamente.El porcentaje de oro en mi cartera se mantiene sobre el 11.7%. De momento, mientras esté por encima del 10%, no haré cambios.
La parte de Renta Fija ha tenido un comportamiento catastrófico: El fondo indexado cayó casi un 2.5% y el fondo en renta fija corporativa a corto plazo un 0.6%. Se cumplió la previsión de subida de tipos y coincidió con mi inversión el fondo Cartesio X, que cayó aproximadamente un 2%. El porcentaje total en renta fija se mantiene parecido, simplemente pasé parte de los otros dos fondos de renta fija al Cartesio X. Veremos qué pasa en los últimos tres meses del año…
La Renta Variable en general ha subido, desde un 3.5% del Fidelity Fast Global a un 4.5% del fondo indexado al MSCI World. Moví lo que tenía en fondos que no estaban en mi plan a los planes que definí, y ahora estoy pensando qué hago con el fondo Fundsmith: Aparte de que su desempeño es mucho peor que el del resto de fondos de renta variable que tengo, no me ha gustado nada la carta de Terry Smith en la que cambia aparentemente su filosofía de inversión.
Quiero buscar algún fondo que me descorrelacione del MSCI World. Pensé en el MSCI Emergentes, pero le veo varios problemas:
- Muy concentrado en 4 empresas (30% del total)
- Muy concentrado en tecnología (más del 40%)
- Muy concentrado en tres países ( más del 67%)
Le daré una vuelta en estos meses.
Planes de Pensiones / EPSV
Este trimestre la rentabilidad ha sido de un 0.4%, lo que no está mal teniendo la caída en la renta fija. De momento, a un año la rentabilidad está casi en el 10%, por encima del rendimiento objetivo de un 5%.
Este trimestre, la renta fija aportó un -3%, la renta variable alrededor del 3.5%.
Ahora mismo estoy con un 50% en renta variable y un 50 % en renta fija. Había pensado subir el porcentaje en renta fija, pero viendo que los tipos de interés pueden subir, de momento mantengo el porcentaje global. El trimestre pasado subí el porcentaje de Renta Fija en los EPSV y lo bajé en los planes de pensiones. Creo que en conjunto no me ha perjudicado, pero me hace volver a pensar en si es buena idea aumentar el porcentaje global en renta fija el año que viene.
Seguiré haciendo aportaciones mensuales.
Ahorro a Medio Plazo
Este trimestre la rentabilidad ha sido de un -0.3%, y la rentabilidad a un año está en el 6%, todavía por encima del objetivo.
La rentabilidad este trimestre ha sido de 4.7% en la parte de renta variable y los fondos de renta fija se han movido entre un 0.2% (renta fija a corto plazo) y un -5% (renta fija flexible) .
El ETF de oro se recuperó ligeramente y de momento es un 11% de la cartera.
Aunque la caída en el trimestre no ha sido muy grande, me ha hecho pensar si para el medio plazo debería tener una cartera de renta fija un poco menos volátil.
¿Qué voy a hacer en los próximos meses?
Como he comentado, seguiré buscando una alternativa al Fundsmith en la cartera de fondos.
En la cartera de planes de pensiones no cambiaré nada, pero a final de año decidiré si aumento el porcentaje global en renta fija.
En la cartera de ahorro a medio plazo, miraré si puedo reducir un poco la volatilidad en los fondos de renta fija, especialmente en los de renta fija flexible.
